26-27 августа, Казань. — Управляющий директор консалтинговой компании «Имплемента» Дмитрий Акишин принял участие в двух сессиях ТНФ26.
Во время совместного выездного заседания Комиссии РСПП по химической промышленности, Совета Российского Союза химиков и АО «Татнефтехиминвест-холдинг» он рассказал, что из топ-10 глобальных рисков, ранжированных по степени остроты в общественном восприятии, геоэкономическая конфронтация сегодня воспринимается мировым бизнесом как главный краткосрочный риск.
Во время совместного выездного заседания Комиссии РСПП по химической промышленности, Совета Российского Союза химиков и АО «Татнефтехиминвест-холдинг» он рассказал, что из топ-10 глобальных рисков, ранжированных по степени остроты в общественном восприятии, геоэкономическая конфронтация сегодня воспринимается мировым бизнесом как главный краткосрочный риск.
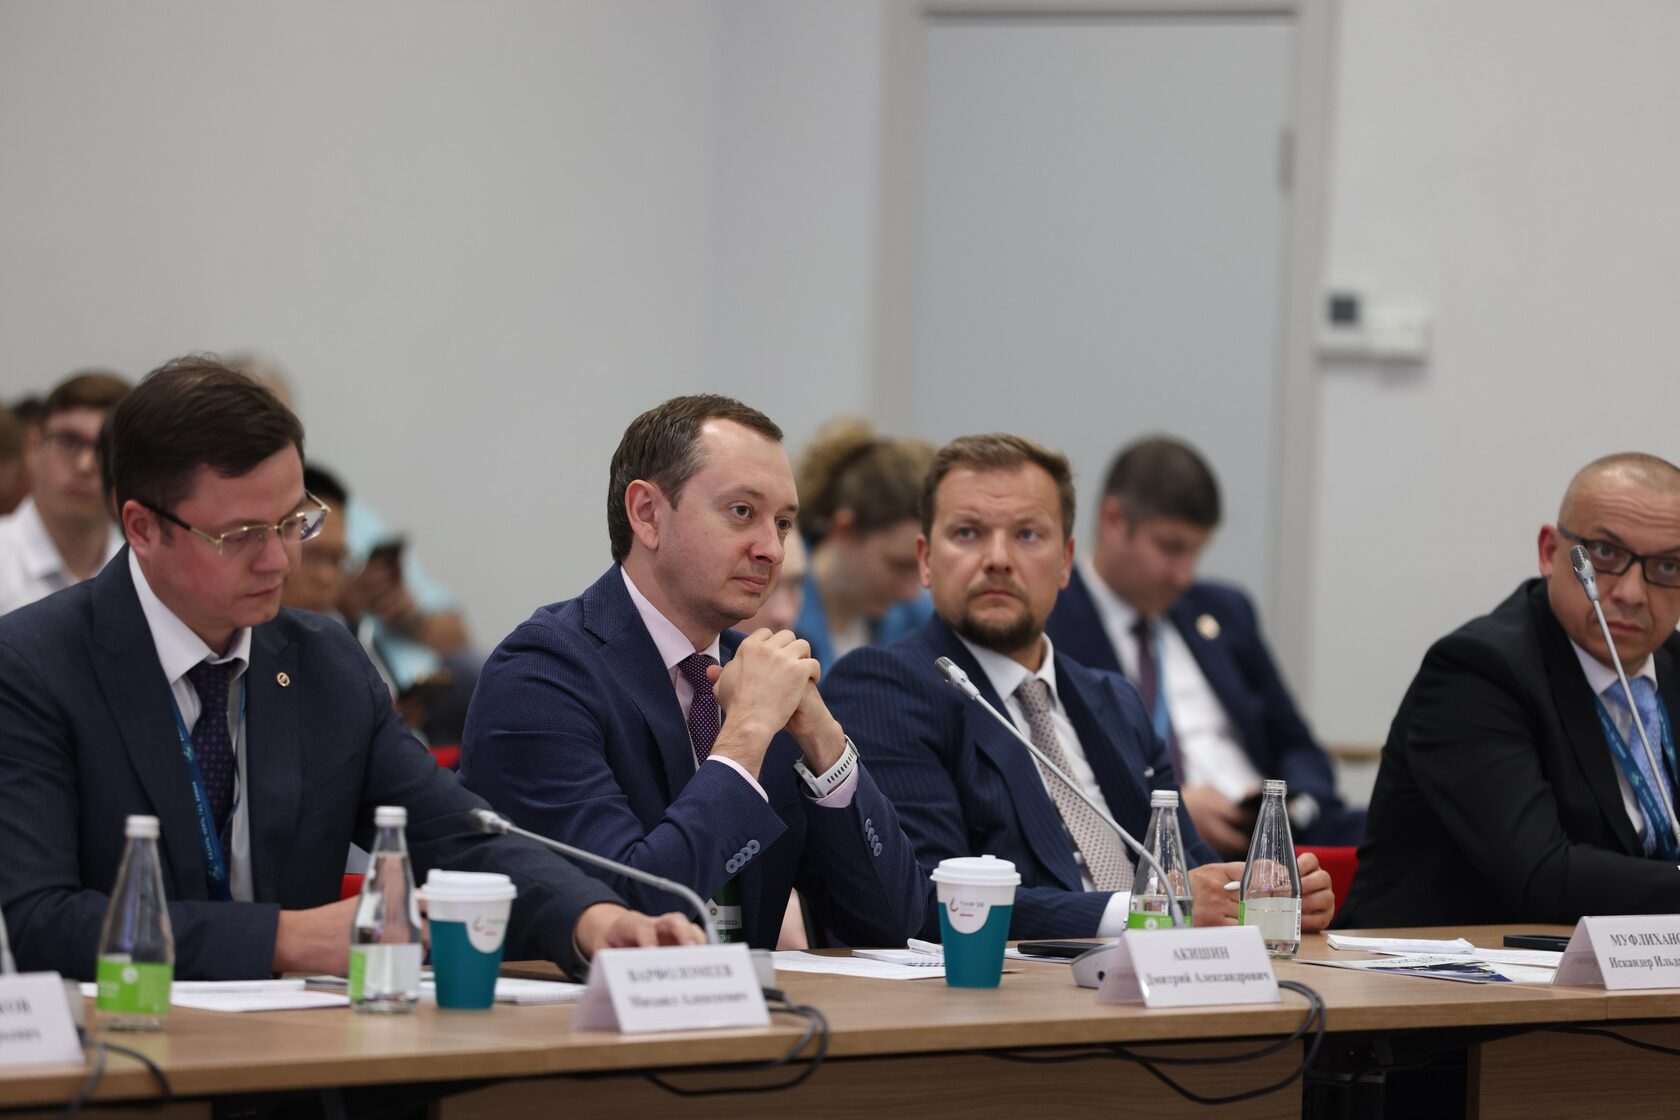
Развивая эту тему, эксперт выделил три кардинальных изменения, которые сегодня переживает мировая химическая отрасль.
Отдельное внимание Управляющий директор уделил усилению торговых и регуляторных барьеров на внешних рынках, число которых за последние десятилетия значительно выросло.
«Серьёзным барьером остаётся сертификация продукции: компании сталкиваются с множеством условий для вывода продукции на рынок. Углеродное регулирование также остаётся в фокусе, и российским производителям необходимо встраиваться в эту систему и там, где есть возможность, занимать лидирующие позиции», — отметил Дмитрий Акишин.
В заключение выступления Управляющий директор консалтинговой компании «Имплемента» подчеркнул, что описанные изменения формируют новый мир, которого не было ещё пять лет назад, но в котором мы уже живём. Эти вызовы необходимо учитывать и вырабатывать системные решения для адаптации отрасли к новым условиям.
- Во‑первых, рынок стал высококонкурентным, особенно в крупнотоннажных сегментах, при этом загрузка многих базовых производств снижается.
- Во‑вторых, наступает эпоха протекционизма: доступ на внешние рынки усложняется, растет значение мер защиты и поддержки национальных производителей.
- В‑третьих, экологическая повестка сохраняет актуальность: ниши низкоуглеродной и «зеленой» продукции продолжают формироваться, и компаниям важно занимать позиции на этих рынках уже сейчас.
Отдельное внимание Управляющий директор уделил усилению торговых и регуляторных барьеров на внешних рынках, число которых за последние десятилетия значительно выросло.
«Серьёзным барьером остаётся сертификация продукции: компании сталкиваются с множеством условий для вывода продукции на рынок. Углеродное регулирование также остаётся в фокусе, и российским производителям необходимо встраиваться в эту систему и там, где есть возможность, занимать лидирующие позиции», — отметил Дмитрий Акишин.
В заключение выступления Управляющий директор консалтинговой компании «Имплемента» подчеркнул, что описанные изменения формируют новый мир, которого не было ещё пять лет назад, но в котором мы уже живём. Эти вызовы необходимо учитывать и вырабатывать системные решения для адаптации отрасли к новым условиям.
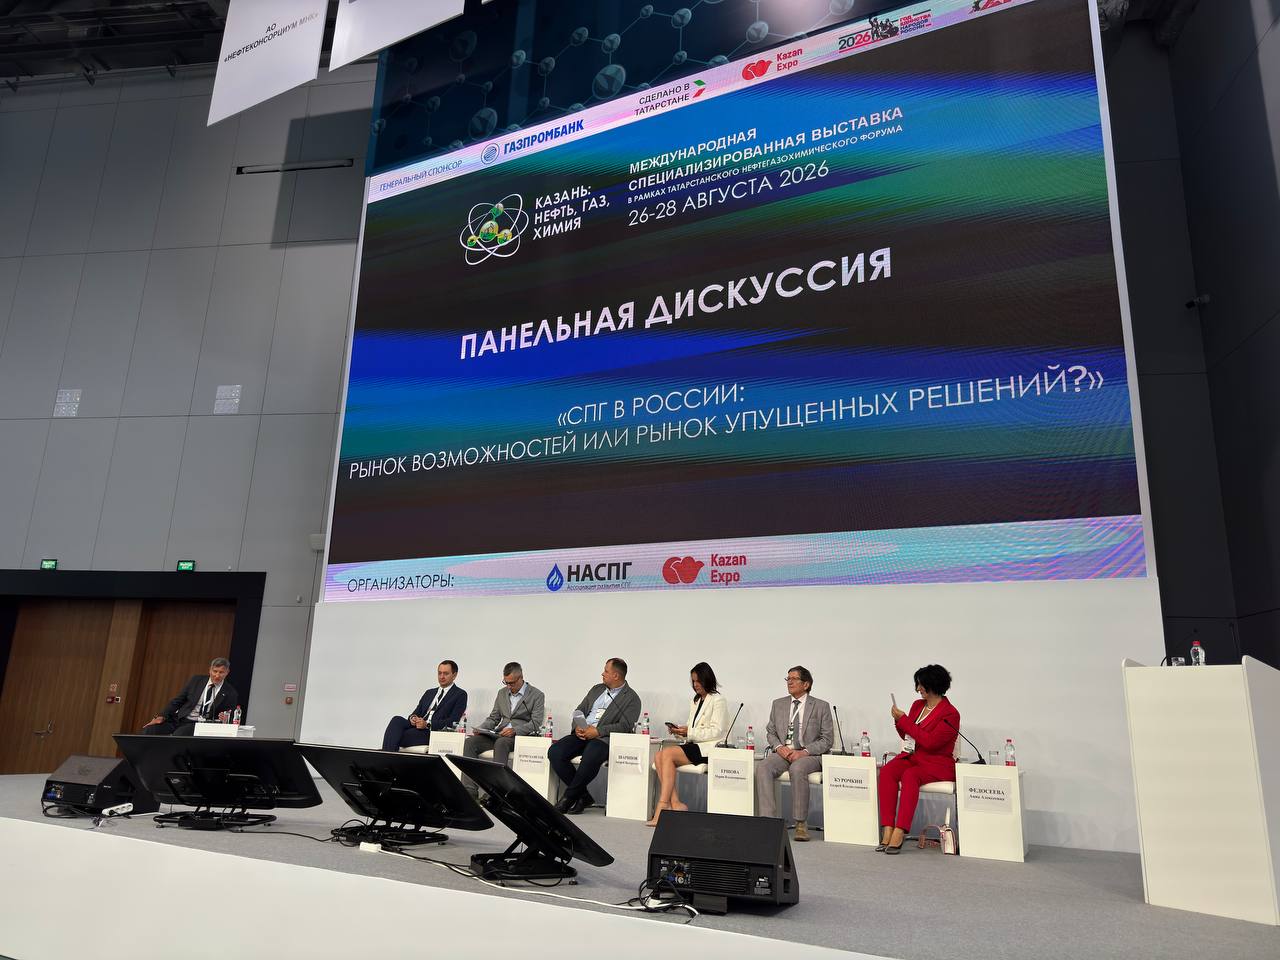
Во второй день форума Дмитрий Акишин выступил на круглом столе Национальной Ассоциации сжиженного природного газа (НАСПГ) с докладом о перспективах российского СПГ в Азии. Ключевой тезис эксперта:
«Основной потенциал роста спроса сосредоточен в Азиатско-Тихоокеанском регионе, однако завоевание этого рынка требует не только ценовой конкуренции, но и надёжности поставок, логистической гибкости и продуманной бизнес-модели», — сообщил Управляющий директор.
Он также добавил, что в 2025 году мировой рынок СПГ продолжил расти, а на стадии строительства находятся новые мощности суммарно примерно на 260 млн т в год. При этом совокупный импорт пяти крупнейших потребителей АТР (Китай, Япония, Южная Корея, Индия, Китайский Тайбэй) составил около 235 млн т.
«Уязвимость традиционных маршрутов, в частности через Ормузский пролив, через который проходит около 20% мировой торговли СПГ, повышает интерес импортёров к диверсификации поставщиков и долгосрочным контрактам. В этом контексте Северный морской путь может стать дополнительным надёжным каналом доставки СПГ в АТР», — указал Дмитрий Акишин.
Для российских поставщиков, по его словам, это открывает новые возможности, но требует активных действий. Помимо работы на крупных сложившихся рынках, перспективным направлением становится поиск новых, в том числе удалённых потребителей, и участие в создании инфраструктуры — региональных СПГ-хабов, приёмной и распределительной инфраструктуры.
«Как показывает мировая практика, интеграция по цепочке «терминал — дистрибуция — сбыт» становится ключевым условием закрепления на быстрорастущих азиатских рынках», — отметил он
Наряду с этим, углеродный профиль поставок постепенно превращается в фактор конкурентоспособности: короткое транспортное плечо до крупнейших азиатских рынков — особенно в случае «Сахалина-2» — может обеспечивать дополнительное преимущество по углеродному профилю поставок. Кроме того, рост грузопотока по СМП создаёт потенциал для развития СПГ-бункеровки как дополнительного канала монетизации.
«Азия останется главным центром роста спроса на СПГ в долгосрочной перспективе, но конкуренция там будет определяться не только ценой. Российским компаниям предстоит активно работать по всем этим направлениям — от диверсификации маршрутов до развития инфраструктуры и углеродного профиля», — заключил Дмитрий Акишин.